60歳からの年金受給は大損か?一生減額の罠と2026年最新ルール
60歳の定年という人生の大きな節目を前に、「年金は原則通り65歳まで待つべきか、それとも60歳から前倒しで受け取るべきか」という選択は、老後の生活設計を左右する最大の分岐点です。日本年金機構の相談窓口やファイナンシャルプランナー(FP)への取材現場でも、長引く物価高や定年再雇用後の収入減を背景に、60歳からの早期受給を検討する人が急増しています。
しかし、2026年現在の最新制度において、安易な前倒し受給には「一生涯続く減額」だけでなく、病気やケガで働けなくなった際の保障喪失、さらには働きながら受け取る場合の支給停止など、パンフレットの表面だけでは見えない複雑な落とし穴が潜んでいます。一方で、最新の制度改正を味方につけ、60歳から受給して資産を増やしている層が存在するのも事実です。なぜ後悔する人が続出するのか、最新の損益分岐点と手取り額シミュレーションをもとに、その真相を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、60歳からの受給は原則「繰上げ受給」となり、1ヶ月あたり0.4%(最大24%)の減額が一生涯続く。
- 要点2:額面の損益分岐点は「約81歳」だが、税金・社会保険料を引いた手取りベースでは「83歳〜85歳前後」まで後ろ倒しになる。
- 要点3:減額以上に怖いのが「障害年金の請求制限」や「加給年金のタイムラグ」であり、健康状態と就労予定を踏まえた判断が不可欠。
【2026年最新】60歳からの年金受給は2種類!法改正の動向と基本要件
60歳から年金を受け取る方法には、大きく分けて「特別支給の老齢厚生年金」と、本来65歳から受け取る年金を前倒しする「繰上げ受給」の2種類が存在します。まずご自身がどちらに該当するのかを正確に把握することが、すべての出発点となります。
日本年金機構の公式発表資料によると、かつて60代前半の会社員を支えていた「特別支給の老齢厚生年金」は、生年月日による段階的な引き上げを経て終了の時期を迎えています。具体的には、男性は1961年(昭和36年)4月1日以前生まれ、女性(第1号厚生年金被保険者)は1966年(昭和41年)4月1日以前生まれが最後の対象世代です。つまり、2026年4月以降に60歳の誕生日を迎える人からは、男女ともに特別支給の枠組みが完全に消滅し、60歳から年金をもらう手段は「繰上げ受給」の一択となります(※公務員等の共済組合加入期間がある女性は男性と同基準で既に終了)。
ここで必ず押さえておくべき厚生年金繰上げ受給要件の鉄則があります。それは、会社員や公務員だった人が60歳から年金を繰り上げる場合、「老齢基礎年金(国民年金)と老齢厚生年金は、原則として同時に繰り上げなければならない」というルールです。「厚生年金だけを60歳からもらい、基礎年金は65歳まで据え置く」といった都合の良い分割は制度上認められていません。
一方で、2026年年金制度改正の動向に目を向けると、シニア世代の就労と年金受給を巡る環境は大きく変わりつつあります。働きながら年金を受け取る際に壁となっていた「在職老齢年金」の支給停止基準額(賃金と厚生年金の合計額)は、物価や賃金の上昇に合わせて段階的に引き上げられてきました。2024年度の月50万円から引き上げが続き、2025年から2026年にかけての制度改正議論では、シニアの「働き控え」を解消するためのさらなる基準緩和・見直しが進められています。このルール変更により、「60歳以降も働きながら繰上げ受給を選択する」という戦略の損得勘定が、数年前とは大きく異なってきているのです。
60歳からの年金受給は本当に大損なのか?「一生減額」の真相と損益分岐点を徹底検証
「60歳から年金をもらうと大損する」「一生減額されたまま元に戻らない」という警告を耳にして、手続きを躊躇している人は少なくありません。この「一生減額」という仕組みの真相と、何歳まで生きれば得をするのかという年金繰上げ損益分岐点を、客観的な数値で検証します。
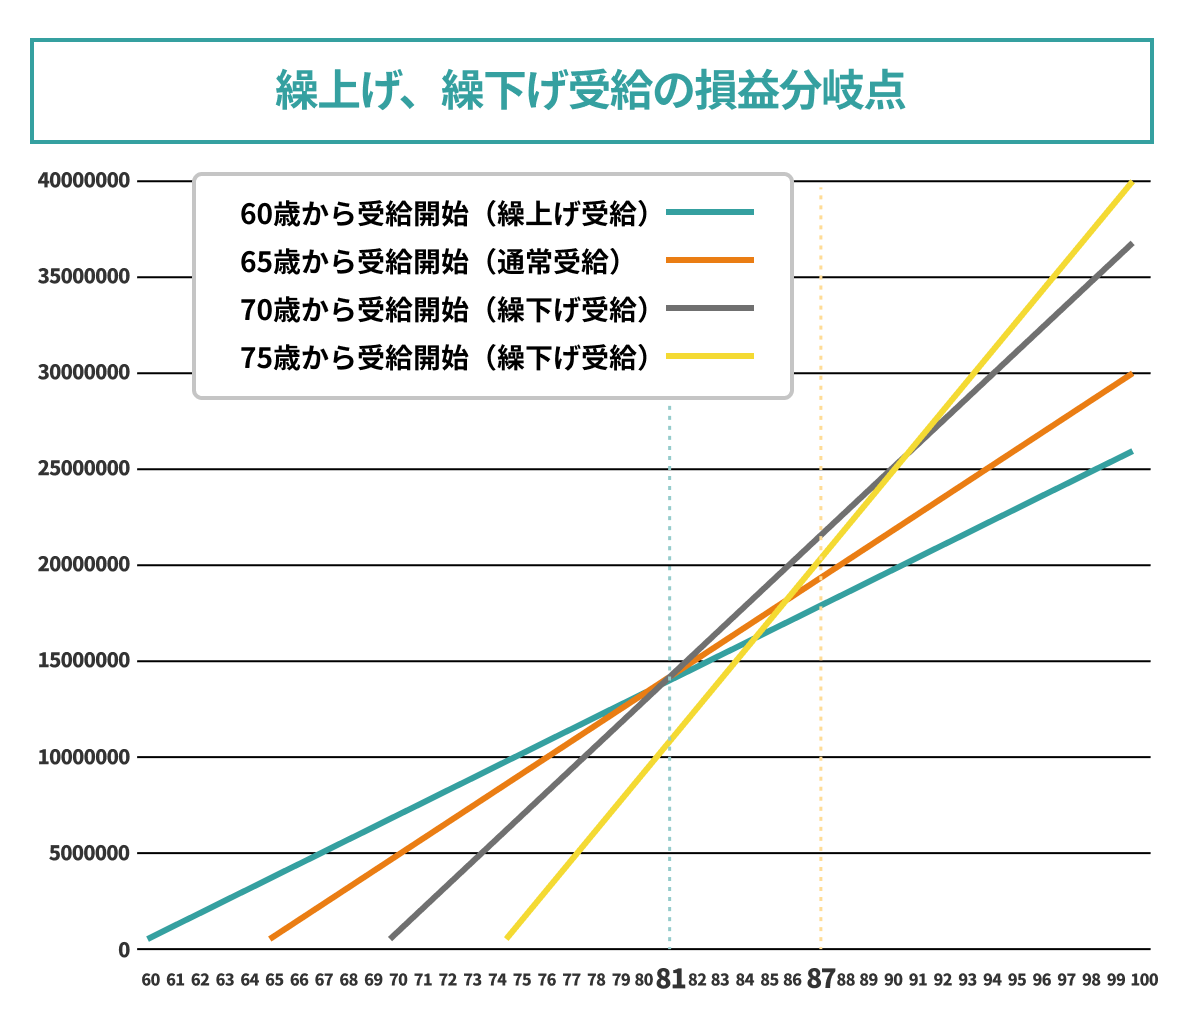
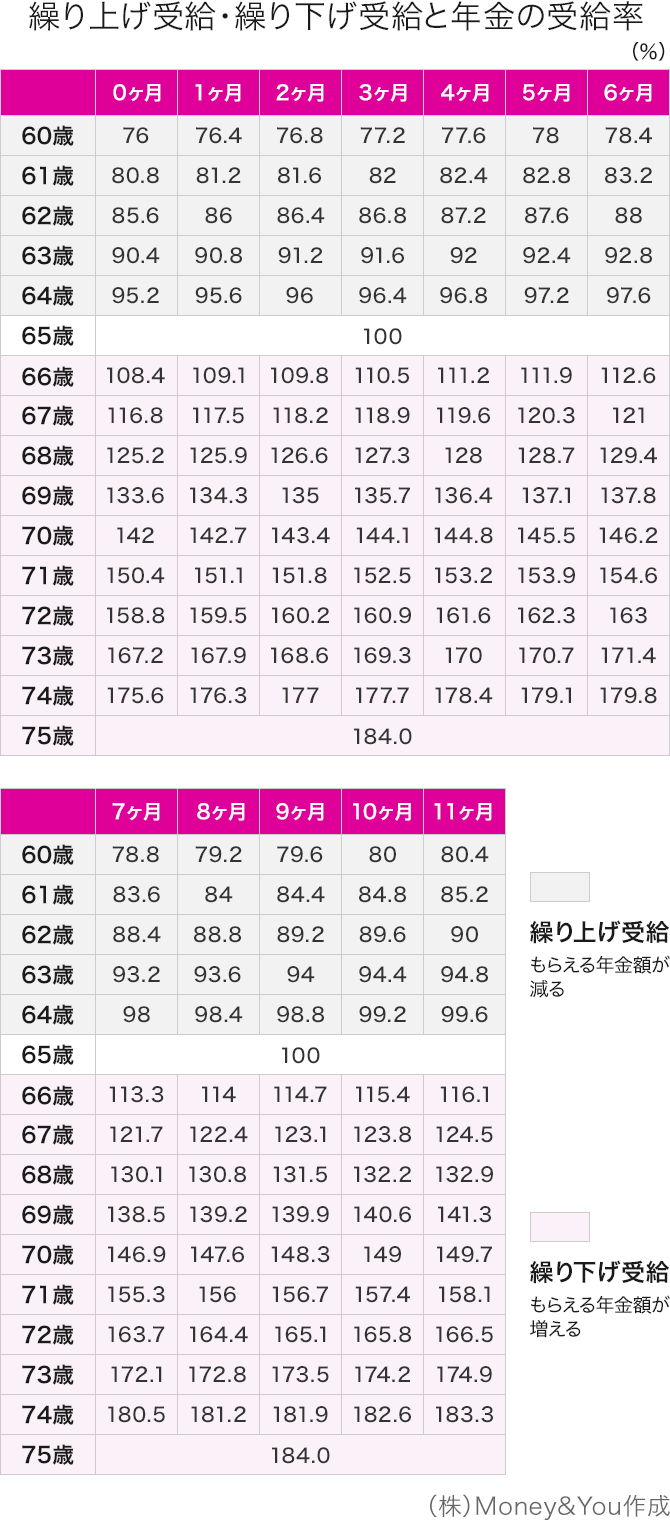
現行制度(1962年4月2日以降生まれ)における60歳年金の減額率は、「1ヶ月早めるごとに0.4%」と定められています。65歳の受給開始を60歳0ヶ月まで丸々5年間(60ヶ月)前倒しした場合、減額率は最大24.0%(0.4%×60ヶ月)に達します。日本年金機構の規約にも明記されている通り、一度繰上げ請求を行うと、65歳に達した後も受給額が本来の100%に戻ることはなく、80歳になっても90歳になっても24%カットされた基準額が一生涯適用され続けます。
では、60歳受給と65歳受給の比較において、受給総額が逆転する損益分岐点は何歳になるのでしょうか。本来の年金受給額(65歳開始時)が「月額15万円(年額180万円)」のモデルケースをもとに、60歳からの年金手取りシミュレーションを含めた比較表を見てみましょう。
| 比較項目 | 60歳0ヶ月で繰上げ受給 | 65歳0ヶ月で原則受給 | 編集部の見解・評価 |
|---|---|---|---|
| 減額率(増減率) | マイナス24.0%(一生継続) | ±0%(基準額100%) | 2022年改正で最大30%減から24%減へ緩和済み |
| 額面の受給額(月額・年額) | 月11.4万円(年136.8万円) | 月15.0万円(年180.0万円) | 毎月3.6万円、年間43.2万円の差が一生続く |
| 概算手取り額(月額目安) | 約10.3万〜10.6万円前後 | 約13.1万〜13.5万円前後 | 65歳未満は公的年金等控除が60万円と小さく税負担に注意 |
| 65歳時点の累計受給額(額面) | 684万円 | 0円 | 60代前半のキャッシュフロー改善効果は絶大 |
| 75歳時点の累計受給額(額面) | 2,052万円 | 1,800万円 | 75歳時点でもまだ60歳受給が252万円リード |
| 額面の損益分岐点 | 80歳10ヶ月(約2,850万円) | 80歳10ヶ月で逆転 | 81歳以上長生きすると65歳受給の総額が上回る |
| 手取りベースの損益分岐点 | 約83歳〜85歳前後 | 83歳〜85歳で逆転 | 年金が少ない方が社会保険料・住民税が安くなるため |
表から明らかなように、額面金額で比較した場合、60歳0ヶ月で繰り上げた人と65歳から受け取った人の累計受給額が並ぶのは「80歳10ヶ月(約81歳)」です。厚生労働省が発表している日本人男性の平均寿命は約81歳、女性は約87歳であるため、男性であればちょうど平均寿命前後が分岐点となります。
さらに専門的な視点として見逃せないのが、税金(所得税・住民税)や社会保険料(国民健康保険料・後期高齢者医療保険料・介護保険料)を差し引いた「手取り額」の視点です。日本の税制や社会保険制度は累進性を持っており、年金収入が年180万円の人よりも、24%減額されて年136.8万円になった人の方が、毎月の天引き額が少なくなります(特に住民税非課税世帯の基準である年155万円以下※地域により異なる、に収まる場合は介護保険料や医療費の自己負担限度額まで大幅に優遇されます)。この手取りベースで再計算すると、実際の損益分岐点は83歳から85歳前後まで後ろ倒しになります。ただし、60歳から64歳までの間は「公的年金等控除」の非課税枠が65歳以降(110万円)よりも少ない「60万円」に設定されているため、給与収入と合算すると60代前半の税金が想定外に高くなる点には注意が必要です。
【実態検証】繰上げ受給で後悔した理由とは?窓口の証言と利用者の生の声
数値上の損益分岐点が80歳を超えるにもかかわらず、なぜ現場では繰上げ受給で後悔した理由を語る高齢者が後を絶たないのでしょうか。年金相談の現場で語られる証言や、家計特集の取材手記、さらにはSNSやQ&Aサイト(Yahoo!知恵袋・5ch等)に寄せられた受給者本人の生の声を検証すると、単なる「総額の損得」ではないリアルな苦悩が浮かび上がってきます。
第一の理由は、「70代後半以降に直面する、物価高とキャッシュフロー不足の恐怖」です。ある年金特集の取材手記で、60歳から繰上げ受給を選択した78歳の男性は『60歳の時は住宅ローンの残債と車の買い替えがあり、月11万円でも早くもらえることに救われた。しかし、75歳を過ぎて貯蓄が底をつき始めると、毎月3万6000円の減額が鉛のように重くのしかかってきた。同年代の友人が月15万円以上の年金で暮らしているのを見ると、長生きすること自体が怖くなる』と、当時の判断に対する深い悔恨を吐露しています。年金額はマクロ経済スライドによって実質的な目減り傾向にあり、元々のベースが24%削られている状態では、インフレ局面での生活防衛が極めて困難になるのです。
第二の理由は、「働きながら繰り上げた結果、年金がカットされたという制度の罠」です。SNSや相談掲示板でも『60歳で定年再雇用になり、給料が下がった穴埋めに年金を繰り上げたのに、給料と年金の合計が基準を超えたとかで厚生年金が一部ストップした。減額率だけはしっかり固定されたのに納得がいかない』という憤りの声が散見されます。これは在職老齢年金の支給停止ルールをよく理解せずに手続きを進めてしまった典型例です。せっかく24%の減額リスクを背負って前倒ししたにもかかわらず、賃金が高い時期に受給停止となってしまっては、繰上げのメリットが根本から消失してしまいます。
そして第三の決定的な理由が、「一度請求したら一生取り消せないという絶望感」です。60歳で繰上げ請求書を提出した数ヶ月後に、再就職先で予想以上に高い給与が得られることになったり、親からの相続でまとまった資金が入ったりしても、日本年金機構のルール上、繰上げ受給の撤回や中断は一切認められません。相談窓口で「なんとかなりませんか」と食い下がる受給者が後を絶たないのは、この不可逆性にあります。
一般に知られていない盲点とネットの誤解|24%減額よりも怖い「4つの罠」
ネット上の浅いまとめ情報では「24%減額されるかどうか」ばかりが議論されがちですが、社会保険労務士やベテランFPが最も警戒する繰上げ受給のデメリットは別にあります。人生の後半戦で取り返しのつかない事態を招く「4つの制度的盲点」を解説します。
1. 障害基礎年金の事後重症請求不可という最大のリスク
最も恐ろしい落とし穴が、病気やケガで障害状態になった際のセーフティネットを自ら手放してしまうことです。公的年金には、現役時代からの持病(糖尿病、心疾患、がん、うつ病など)が悪化して65歳になる前に障害等級に該当した場合などに請求できる「事後重症による障害基礎年金」という制度があります。しかし、老齢年金を繰上げ受給した瞬間、法律上「65歳に達したもの」とみなされるため、事後重症による障害年金の請求資格が永久に消滅します。障害年金は非課税であり、減額された老齢年金よりもはるかに手厚い金額が支給されるケースが多いため、60代前半で健康に少しでも不安がある人にとって、これは致命的なリスクとなります。
2. 加給年金の支給停止リスクと受給時期のタイムラグ
会社員として厚生年金に20年以上加入し、65歳未満の年下の配偶者(または子)を扶養している場合、本来であれば年間約40万円強(特別加算含む)の「加給年金」が上乗せされます。ところが、60歳から老齢厚生年金を繰り上げても、加給年金だけは前倒しされず、本人が65歳になるまで1円も支給されません。さらに、年下の配偶者自身が自分の年金を繰上げ受給した場合や、配偶者の厚生年金加入期間が20年以上ある場合などには、加給年金の支給停止リスクや「振替加算」の減額・不支給といった複雑な調整が発生し、夫婦トータルでの受給計画が大きく狂う原因となります。
3. 国民年金任意加入の制限と寡婦年金の喪失
20歳から60歳までの40年間(480ヶ月)のうち、学生時代や転職期間中に未納期間があり、老齢基礎年金が満額に届いていない人は、60歳から65歳までの間に「任意加入」して保険料を納めることで、年金額を満額に近づけることができます。しかし、繰上げ受給を申請すると、この国民年金任意加入の制限がかかり、後から年金額を増やす道が閉ざされます。また、自営業者の妻などが受け取れるはずだった「寡婦年金」の受給権も、繰上げ請求と同時に消滅してしまいます。
4. 失業保険(基本手当)との併給調整の盲点
60歳で定年退職し、ハローワークで求職の申し込みをして失業保険(基本手当)を受け取る場合、60歳から65歳未満の特別支給の老齢厚生年金や繰上げ受給した老齢年金は、失業保険を受給している期間中、全額支給停止となります(※64歳11ヶ月までに退職し、65歳以降に受け取る高年齢求職者給付金の場合は一括受給と年金の併給が可能)。「退職金と失業保険と繰上げ年金の3つをもらって悠々自適に過ごそう」という計画は、制度上成り立たないのです。
逆転の発想!それでも「60歳受給」が有利になるケースと賢い活用術
ここまで厳しいデメリットを検証してきましたが、裏を返せば、これらの落とし穴をすべてクリアできる人にとって、60歳からの繰上げ受給は極めて合理的な選択肢となり得ます。特に近年、資産運用と組み合わせることで「65歳受給を待つよりも数百万単位で得をする」という逆転のシナリオが注目されています。
最大のポイントは、「お金の価値は年齢によって異なり、運用利回りが減額率を上回る可能性がある」という事実です。例えば、60歳から65歳までの5年間に繰上げ受給で受け取った累計約684万円(月11.4万円×60ヶ月)を生活費として消費するのではなく、手元の給与で生活しながら、受け取った年金全額を新NISAの成長投資枠・つみたて投資枠などで年利4%〜5%のインデックスファンドや高配当株で運用したとします。
60歳から前倒しで得た元本が複利で増えていくため、仮に年利4%で運用を継続しながら65歳以降も差額を取り崩していくシミュレーションを行うと、単純計算では80歳10ヶ月だった損益分岐点が、90歳前後、あるいはそれ以上にまで大幅に延びる(つまり90歳近くまで60歳受給組の総資産が上回り続ける)という試算結果が出ます。また、60歳時点で金利の高い住宅ローンや教育ローンが残っている場合、繰上げ受給した資金で早期完済して無駄な利息支払いを断ち切るのも、家計防衛として非常に理にかなった戦略です。
【プロの結論】行動経済学と家族社会学から見出すべき判断基準
なぜこれほど多くの人が、年金受給時期の選択で迷い、あるいは後悔してしまうのでしょうか。その背景には、人間特有の心理的メカニズムと、現代日本の家族構造が抱える課題が存在します。
行動経済学には「現在バイアス(双曲割引)」という概念があります。人間は「5年後の確実な100万円」よりも「今すぐ手に入る76万円」を過剰に高く評価してしまう認知の歪みを持っています。特に60歳の定年退職時は、長年所属した会社というコミュニティから離れる「社会的役割の喪失感」や、定期収入が途絶えることへの強い不安から、精神的な視野が狭まりやすい時期です。この不安を埋めるために、十分なシミュレーションを行わないまま「とにかく早く現金を手にしたい」と窓口へ駆け込んでしまうことが、70代・80代での後悔を生む最大の構造的原因です。
また、家族社会学の視点からは、夫婦間や親子間における「金銭的・心理的バウンダリー(境界線)」の問題も見逃せません。例えば、独立したはずの子どもへの過度な資金援助(住宅購入資金の贈与や孫の教育費負担)や、見栄を張った交際費を維持するために、親世代が自らの年金を繰上げ受給して身を削るケースが現場では散見されます。これは一種の経済的な共依存関係であり、80代になった親の年金が枯渇した際、結局は子ども世代に介護費や生活費の負担が跳ね返るという負の連鎖を招きます。
これらを踏まえ、2026年現在における「60歳受給をおすすめできる人」と「絶対に避けるべき人」の明確な判断基準は以下の通りです。
【60歳からの繰上げ受給をおすすめできる人】
・60代前半で働く予定がない(または短時間勤務で在職老齢年金や失業保険の停止に該当しない)人
・現在、持病や大きな既往症がなく、障害年金を請求する可能性が極めて低い人
・受け取った年金を新NISA等での資産運用や、高金利ローンの返済に計画的に回せる人
・単身者、または配偶者との年齢差・加入歴の兼ね合いで加給年金の対象外となっている人
・80代以降の生活費をカバーできるだけの十分な金融資産や不動産収入を別途持っている人
【60歳からの繰上げ受給を避けるべき人(65歳以降まで待つべき人)】
・糖尿病、高血圧、心疾患などの持病があり、65歳前に症状が悪化する懸念がある人
・60歳以降もフルタイム(月収40万円〜50万円以上)で働き続け、十分な給与収入がある人
・ハローワークで失業保険(基本手当)を受給する予定がある人
・年下の配偶者がおり、65歳からの「加給年金(年約40万円強)」の受給要件を満たしている人
・貯蓄が少なく、公的年金だけが80代・90代の唯一の命綱となる人(特に平均寿命の長い女性)

【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:老齢基礎年金(国民年金)だけを60歳から繰り上げて、老齢厚生年金は65歳から受け取ることはできますか?
A1:いいえ、できません。日本年金機構のルールにより、60歳から繰上げ受給を行う場合は、老齢基礎年金と老齢厚生年金を「同時に」繰り上げることが義務付けられています。なお、逆に66歳以降に受け取りを遅らせる「繰下げ受給」の場合は、基礎年金と厚生年金を別々の時期に分けて受け取ることが可能です。
Q2:60歳から働きながら年金を受給すると、全額ストップしてしまいますか?
A2:全額がストップするわけではありません。まず「老齢基礎年金」の部分は、どれだけ高い給料を稼いでいても1円もカットされず全額支給されます。調整の対象となるのは「老齢厚生年金」の部分のみで、おおよその月収(総報酬月額相当額)と老齢厚生年金の月額の合計が基準額(2025〜2026年時点で50万円〜51万円超、さらなる緩和動向あり)を超えた場合にのみ、超えた分の半額が支給停止となります。
Q3:繰上げ受給の手続きをした後、やっぱりやめて65歳受給に戻すことは可能ですか?
A3:いいえ、一切不可能です。年金事務所に繰上げ請求書を提出し、受給権が発生した後は、いかなる事情(再就職が決まった、遺産が入った、病気になった等)があっても取り消しや変更はできません。また、60歳0ヶ月ですぐに請求しなくても、61歳、62歳と1ヶ月単位でいつでも繰上げ請求は可能ですので、退職後の生活ペースが掴めるまで数ヶ月から1年ほど様子を見るのも賢明な方法です。
まとめ:今後の動向と失敗しないための判断基準
60歳からの年金受給は、決してすべての人にとって「絶対悪」でもなければ、無条件で得をする「魔法の杖」でもありません。2022年の法改正によって減額率が1ヶ月あたり0.5%から0.4%(最大24%減)へと緩和され、さらに2026年に向けて在職老齢年金の基準緩和が進んだことで、以前よりも繰上げ受給のハードルが下がっていることは確かです。
しかし、額面の損益分岐点である「約81歳(手取りベースで83歳〜85歳)」という数字の裏には、障害年金の請求権喪失や加給年金の不支給といった、お金の計算だけでは測れない重大なルールが存在します。定年直後の焦りや目先の金額に惑わされることなく、まずは「ねんきんネット」や年金事務所で「60歳から繰り上げた場合の正確な見込み額」と「税金・社会保険料の天引き額」を試算してもらってください。ご自身の健康状態、60代前半の働き方、そして80代以降のライフプランを総合的に照らし合わせることが、後悔のない選択へとつながります。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
