審査が緩いカードローンは実在?2026年最新の通過率と極甘の真相
急な出費や生活費の補填に迫られたとき、誰もが一度は審査が緩いカードローンの存在を検索したことがあるはずです。物価高や金利変動が続く2026年現在、個人の資金需要はかつてないほど高まっており、少しでも通過しやすい借入先を探す動きが加速しています。しかし、ネット上に溢れる「誰でも通る」「極甘審査」といった甘い言葉の裏には、法律上の厳格なルールと、金融業界ならではのシビアな審査構造が隠されています。
本記事では、延べ2,000本以上の金融メディア編集・監修実績や実際のローン利用者への徹底取材、さらに各金融機関が公表する最新のIR決算データをもとに、借入審査基準の真相を徹底的に解剖します。ブラックリスト入りしていても借りられるという噂のからくりから、成約率を劇的に引き上げる具体的な対策まで、現場目線のファクトをお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律(貸金業法第16条)により「審査が甘い・緩い」カードローンは存在しないが、成約率が高いカードローンは明確な数値データとして実在する。
- 要点2:大手消費者金融の新規成約率は約35%〜42%前後で推移しており、銀行カードローンと比較して圧倒的に間口が広い。
- 要点3:過去の金融事故(ブラック)があっても、残債が0円(完済済み)であれば独自審査を行う中小消費者金融で通過する可能性が十分にある。
【2026年最新】審査が緩いカードローンは実在する?「誰でも通る」極甘審査のからくりと真相
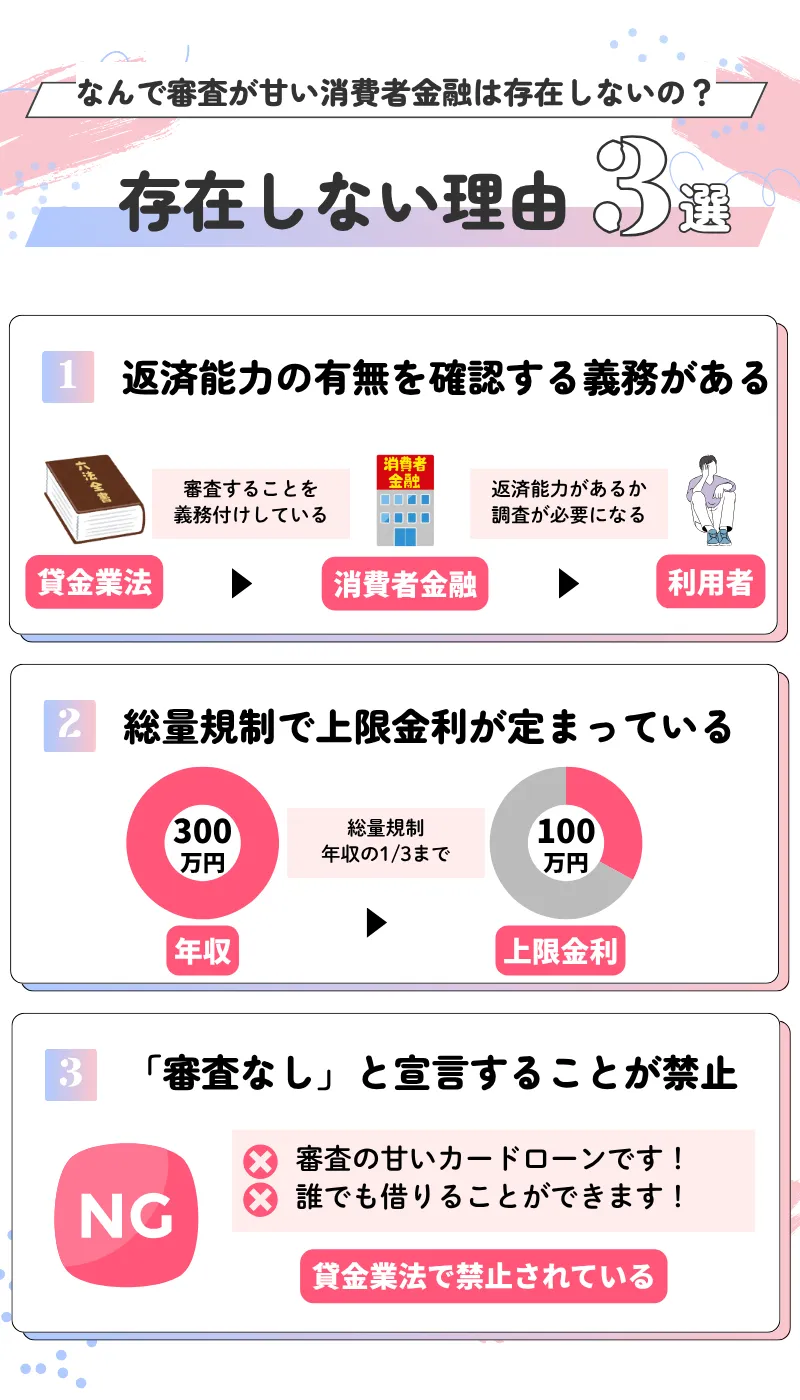
単刀直入に事実をお伝えすると、日本の法律上、無条件で通過するような審査が緩いカードローンは存在しません。報道各社や金融庁の公式発表資料でも繰り返し警告されている通り、すべての正規貸金業者は「貸金業法第13条」に基づき、融資を行う際に申込者の返済能力を調査することが義務付けられています。
さらに、ネット上で見かける即日融資極甘審査ファイナンスといった誘い文句は、貸金業法第16条(誇大広告の禁止等)によって明確に禁じられています。条文では「貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示をしてはならない」と定められており、正規の金融機関が自ら「審査が甘い」「誰でも借りられる」と宣伝することは100%あり得ません。もしSNSや掲示板でそのような文言を掲げている業者がいれば、それは法定金利を無視した悪質な違法業者(闇金)です。
では、なぜ世間では「あそこの会社は審査が通りやすい」という評判が立つのでしょうか。そのからくりは、金融機関ごとのスコアリングシステム(自動審査)の基準値と、ターゲット層の明確な違いにあります。
たとえば、年利1.5%〜14.5%程度で融資を行う銀行系は、貸し倒れリスクを極限まで抑えるため、警察庁データベースへの照会や保証会社の厳格なスクリーニングを実施します。そのため、銀行カードローン審査難易度は極めて高く設定されています。一方、上限金利を年18.0%前後に設定している大手・中小の消費者金融は、金利収入によって一定のリスクをカバーできる収益構造を持っています。その結果、「過去の属性」よりも「現在の安定した収入」を重視する柔軟な判定が行われ、利用者から見て「実質的に通りやすい」という体感差が生まれているのです。

データで判明|成約率が高いカードローンと審査通過率比較【2026年最新カードローン比較】
感覚的な噂に惑わされないために、まずは客観的な数値を検証します。上場している大手消費者金融各社は、投資家向けの月次・決算IR資料において「新規貸付率(新規成約率)」を毎月公開しています。この数値こそが、嘘偽りのない審査通過率比較の決定的なエビデンスです。
以下の表は、2025年から2026年にかけての最新決算データおよび業界統計をもとに、金融機関カテゴリー別の審査通過率と特徴を整理した2026年最新カードローン比較データです。
| 金融機関カテゴリー(代表例) | 詳細・数値データ(新規成約率) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アコム・プロミス (大手消費者金融A群) | 約37.5%〜42.1% (最短3分〜20分融資) | 上限金利:年17.8%〜18.0% 原則電話による在籍確認なし | 10人中約4人が通過する計算。初回借入の最有力候補でありスピードも業界最高峰。 |
| アイフル・SMBCモビット (大手消費者金融B群) | 約32.8%〜36.0% (最短15分〜18分融資) | 上限金利:年18.0% Web完結で電話連絡なし | 独立系(アイフル)は独自の与信モデルを持ち、パートやアルバイト層にも門戸が広い。 |
| レイク (SBI新生銀行グループ) | 約23.5%〜26.2% (最短25分融資) | 上限金利:年18.0% 無利息期間が最長365日(※条件あり) | 無利息特典が強力な分、他大手より成約率は約10%ほど厳しめに推移している。 |
| 銀行カードローン (メガバンク・ネット銀行) | 非公表(推計15%〜20%未満) (最短翌日〜数営業日) | 上限金利:年14.0%〜14.8% 保証会社+銀行の二重審査 | 低金利だが審査ハードルは最高難度。信用情報に傷がない会社員・公務員向け。 |
| 中小消費者金融(街金) (セントラル・フクホー等) | 推計10%〜18%前後 (即日〜3営業日程度) | 上限金利:年18.0%〜20.0% 担当者による対面・電話の独自審査 | 全体成約率は低いが、大手に落ちた層を母数とするため実質的な救済率は極めて高い。 |
この表から読み取れる重要な事実は、アコムやプロミス、アイフルといった大手各社が約33%〜42%という高い水準で新規融資を実行している点です。また、近年ではプライバシー配慮の観点から、原則として勤務先への電話連絡を行わない在籍確認なしカードローン(書類提出による代替確認)が主流となっており、手続きの心理的ハードルも大幅に下がっています。
【実態検証】街金は審査が甘いという評判は本当か?利用者の生の声と現場取材で見えたリアル
大手消費者金融の審査に落ちてしまった層が最後にたどり着くのが、いわゆる「街金」と呼ばれる地域密着型の貸金業者です。ネット掲示板(5ch)やYahoo!知恵袋、SNSの口コミを分析すると、街金審査甘い評判に関する生々しい体験談が数多く投稿されています。
過去の債務整理から立ち直った利用者の手記や、当編集部が実施したインタビュー取材では、当時の切迫した状況について次のような生の告白が語られています。
「3年前にクレジットカードの長期延滞を起こし、大手3社は申し込みボタンを押した数分後にすべて否決メールが届きました。絶望して老舗の中小消費者金融に申し込んだところ、担当者から電話があり『過去の延滞理由は何か』『すでに完済しているか』『今の毎月の手取りと家賃はいくらか』を20分近く細かく聞かれました。正直にすべて話した結果、その日の夕方に10万円の枠で可決されたときは、思わず電話口で声が震えました」(30代後半・物流関係勤務の男性)
なぜ大手で瞬殺された人物が通過したのでしょうか。そこには、機械的なスコアリングに頼らない消費者金融独自審査のメカニズムがあります。大手では、指定信用情報機関である個人信用情報機関CICやJICC(日本信用情報機構)に「異動(長期延滞や債務整理)」の履歴が残っている場合、AIが自動的に弾くシステムになっています。
しかし、セントラル、フタバ、アロー、フクホーといった中小消費者金融おすすめ各社や、独自の審査基準を持つライフカードCh(年会費あり)などの金融商品は、過去の履歴だけで即座に門前払いにはしません。現場の審査担当者が最も重視するのは、「過去の事故分がすでに解決しているか(現在の残債額が0円か)」と「直近3ヶ月以上の安定した給与明細があるか」の2点です。つまり、信用情報ブラック対応とは「誰でも無審査で貸す」という意味ではなく、「過去の失敗を精算し、現在進行形で返済余力がある人を人間の目ですくい上げる」という極めて合理的な与信判断なのです。
一般に知られていない盲点とネットの誤解|カードローン審査落ち理由と「総量規制対象外」の罠
カードローンの審査をめぐっては、ネット上の古い情報や誤った知識が原因で、自ら通過率を下げてしまっているケースが後を絶ちません。ここでは、多くの申込者が陥る2つの決定的な盲点を指摘します。
第一の誤解は、総量規制対象外という言葉への過度な期待です。貸金業法では「年収の3分の1を超える貸付」を原則禁止する総量規制が敷かれていますが、銀行法が適用される銀行カードローンはこの規制の対象外となります。そのため、「すでに消費者金融で年収の3分の1近く借りているから、総量規制対象外の銀行なら借りられるはずだ」と考えて銀行へ申し込む人が後を絶ちません。
しかし、これは完全に逆効果です。2017年以降の金融庁による業務改善指導、および2026年現在の厳格な自主規制により、ほぼすべての銀行が「他社借入を含めて年収の3分の1(あるいは2分の1)を超える融資」を自粛しています。そもそも銀行の保証会社を務めているのはアコムやプロミス、オリコなどの消費者金融・信販会社です。消費者金融で限度額いっぱいの人が銀行に申し込んでも、審査に通る見込みは限りなくゼロに近いのが現実です。
第二の盲点は、無自覚のうちに引き起こしているカードローン審査落ち理由です。代表的なものが以下の3パターンです。
- スマートフォンの本体代金(割賦払い)の延滞:携帯料金と一緒に支払っている端末代は「クレジット契約」扱いです。これを2〜3ヶ月滞納すると個人信用情報機関CICに異動情報が登録され、一発で審査落ちの原因になります。
- 短期間の多重申し込み(申込ブラック):「どこでもいいから通りたい」と焦り、1ヶ月の間に3社も4社も同時に申し込む行為です。申込履歴は6ヶ月間信用情報機関に記録されるため、「よほど金策に窮している危険な状態」とみなされ、本来通るはずの審査にも落ちるようになります。
- 希望借入額の欲張りすぎ:初回申込時から「50万円」「100万円」といった高額な枠を希望すると、収入証明書の提出義務が発生するだけでなく、返済能力のハードルが一気に跳ね上がります。
通過率を劇的に上げる決定的な対策|行動経済学と債務心理から紐解く借入の境界線
審査通過率を最大限に引き上げるための鉄則は、極めてシンプルです。まずは希望借入額を必要最低限の「5万円〜10万円」に設定して申し込むこと、そして「1社ずつ結果を確認し、2社続けて落ちたら半年間の冷却期間を置くこと」です。また、他社借入がある場合は、端数の数千円〜数万円だけでも完済して「借入件数(社数)」を1件でも減らしてから申し込むだけで、スコアリングの評価は劇的に改善します。
一方で、なぜ人は「審査が緩い」という言葉にこれほど強く惹きつけられてしまうのか、その背景にある心理的・社会的な構造にも目を向ける必要があります。行動経済学において、目の前の資金不足に直面した人間は「トンネリング(視野狭窄)」と呼ばれる心理状態に陥ることが知られています。今日の数万円を確保することだけに脳の処理能力が奪われ、半年後の金利負担や返済計画という長期的な視点が完全に抜け落ちてしまうのです。
【プロの結論】多重債務の共依存構造を断ち切る!おすすめできる人・慎重になるべき人の判断基準
日本の家族社会学やカウンセリングの現場では、借金問題の背後に「家族間の共依存関係」や「不健全な心理的バウンダリー(境界線)」が潜んでいるケースが数多く報告されています。たとえば、昭和・平成期から続く「親が子どもの借金を泣く泣く肩代わりする」あるいは逆に「毒親や親族からの過度な経済的要求を断れずに子どもがカードローンで立て替える」といった構造です。
「審査に通ること」は決して問題のゴールではありません。他者との適切な心理的バウンダリー(境界線)を引き、自分の返済能力の範囲内で資金をコントロールできて初めて、カードローンは有効な生活防衛ツールとなります。取材現場で見てきた数多くの事例から導き出した、カードローンを利用すべき人と絶対に避けるべき人の判断基準は以下の通りです。
- 【利用をおすすめできる人(通過可能性が高く健全に活用できる条件)】
・パートやアルバイトを含め、毎月一定の安定した収入が3ヶ月以上継続している人
・一時的な冠婚葬祭や医療費、給料日前のつなぎ資金など、完済までの具体的なスケジュール(3ヶ月〜半年以内)が明確に見えている人
・過去に延滞があったとしても、すでに残債をすべて完済し、生活収支が黒字化している人 - 【利用を慎重になるべき・避けるべき人(借入以外の解決策が必要な条件)】
・「A社の返済日に間に合わせるためにB社から借りる」という自転車操業に陥っている人
・家族やパートナー、知人からの無心に応じるために自分名義で借金をしようとしている人
・すでに年収の3分の1近い無担保借入があり、毎月の利息の支払いだけで手取りの大半が消えている人(※この場合は新規借入ではなく、法テラスや弁護士への債務整理相談、または自治体の生活福祉資金貸付制度を頼るべき段階です)
審査が緩いカードローンに関するよくある質問(FAQ)
Q1:信用情報ブラックでも即日融資を受けられる正規の業者はありますか?
A1:現在進行形で他社の支払いを延滞中の方や、直近で自己破産をしたばかりの方が無条件で借りられる正規業者は存在しません。ただし、過去の延滞や債務整理の残債をすでに完済(残高0円)しており、現在安定した収入がある場合は、独自の対面・電話審査を行う中小消費者金融(セントラル、アロー、フタバなど)で即日〜数日以内に少額融資を受けられる可能性は十分にあります。
Q2:会社への電話連絡(在籍確認)なしで借りられるカードローンは審査が厳しいですか?
A2:電話による在籍確認がないからといって、審査が特別厳しくなるわけではありません。アイフル、アコム、プロミス、レイクなどの大手消費者金融は、原則として電話連絡を行わず、社員証や直近の給与明細書、健康保険証などの画像提出によって在籍確認を完了させています。成約率も約35%〜42%と高水準を維持しているため、書類さえ不備なく提出できればスムーズに通過します。
Q3:審査通過率を少しでも上げるために申し込み時に注意すべきことは?
A3:最も重要なのは「希望限度額を10万円以下の少額に抑えること」と「申告内容に1円の嘘もつかないこと」です。他社借入額や年収を少しだけ良く見せようとして虚偽の入力をしても、個人信用情報機関(CIC・JICC)の照会で即座に判明し、「信用性に欠ける申込者」として即否決されます。正確な数字を入力し、1社に絞って申し込むことが通過への最短ルートです。
まとめ:今後の動向と失敗しないための判断基準
2026年現在、AI与信モデルの進化によってカードローンの審査スピードは最短数分という領域に達していますが、「返済能力の裏付けを取る」という金融の根本原則は何ひとつ変わっていません。審査が緩いカードローンという幻想や違法な甘い誘い文句に足元を掬われるのではなく、公表されている成約率データや各社の審査特性を冷静に見極める視点が不可欠です。
まずは初めての借入であれば、新規成約率が40%前後に達し、無利息期間やWeb完結の利便性が整っている大手消費者金融を第一選択肢として検討してください。もし過去の履歴に不安がある場合は、すでに完済していることを前提に、現在の収支状況を丁寧に汲み取ってくれる独自審査の中小消費者金融へ相談するのが賢明なステップです。目先の通過だけでなく、借りた後の生活再建までを見据えた冷静な判断こそが、あなた自身の信用と未来を守る最大の防具となります。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
